 Destaque DF
Micro e pequenos empresários que pretendem ingressar no Simples Nacional em 2027 devem ficar atentos ao calendário. O prazo para solicitar a adesão ao regime tributário termina nesta quinta-feira (15 de outubro). A mudança ocorre em razão da reforma tributária e altera o planejamento das empresas para o próximo ano.
O Simples Nacional é um sistema simplificado de arrecadação de tributos destinado a microempresas e empresas de pequeno porte com faturamento anual de até R$ 4,8 milhões, observadas as demais condições legais.
Tradicionalmente, a solicitação de ingresso era realizada em janeiro. Entretanto, com a implementação do novo modelo de tributação sobre o consumo, o Comitê Gestor do Simples Nacional (CGSN) antecipou o calendário de adesão para setembro de 2026.
Inicialmente, o prazo terminaria em 30 de setembro, mas foi prorrogado para 15 de outubro, após discussões com o Conselho Federal de Contabilidade (CFC) e o Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae).
As alterações estão previstas na Resolução CGSN nº 194, de 25 de setembro de 2026, que também estabelece regras para a incorporação do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) ao sistema simplificado.
Quem precisa solicitar adesão ao Simples Nacional?
O prazo de 15 de outubro é destinado principalmente às empresas que ainda não integram o Simples Nacional e desejam utilizar o regime a partir de 1º de janeiro de 2027.
Empresas que já são optantes, em regra, não precisam solicitar novamente a permanência. No entanto, devem acompanhar sua situação fiscal para evitar problemas relacionados a débitos, irregularidades cadastrais ou possíveis exclusões.
A recomendação é que empresários e profissionais da contabilidade verifiquem eventuais pendências antes do encerramento dos prazos de regularização.
Reforma tributária altera regras do Simples Nacional
Uma das principais novidades para 2027 é a possibilidade de empresas permanecerem no Simples Nacional e, ao mesmo tempo, escolherem recolher o IBS e a CBS pelo regime regular.
Os dois tributos foram criados pela reforma tributária para substituir gradualmente impostos incidentes sobre o consumo.
Na prática, a nova sistemática permite que determinados tributos sejam recolhidos fora da estrutura tradicional do Simples Nacional, sem que a empresa necessariamente deixe o regime simplificado.
A decisão exige planejamento, especialmente para negócios que comercializam produtos ou prestam serviços a outras empresas.
Isso porque o recolhimento pelo regime regular pode interferir na geração e no aproveitamento de créditos tributários, na formação dos preços e na competitividade.
Confira os principais prazos para 2027
O novo calendário estabelece datas específicas para adesão, regularização e escolha da forma de recolhimento dos tributos.
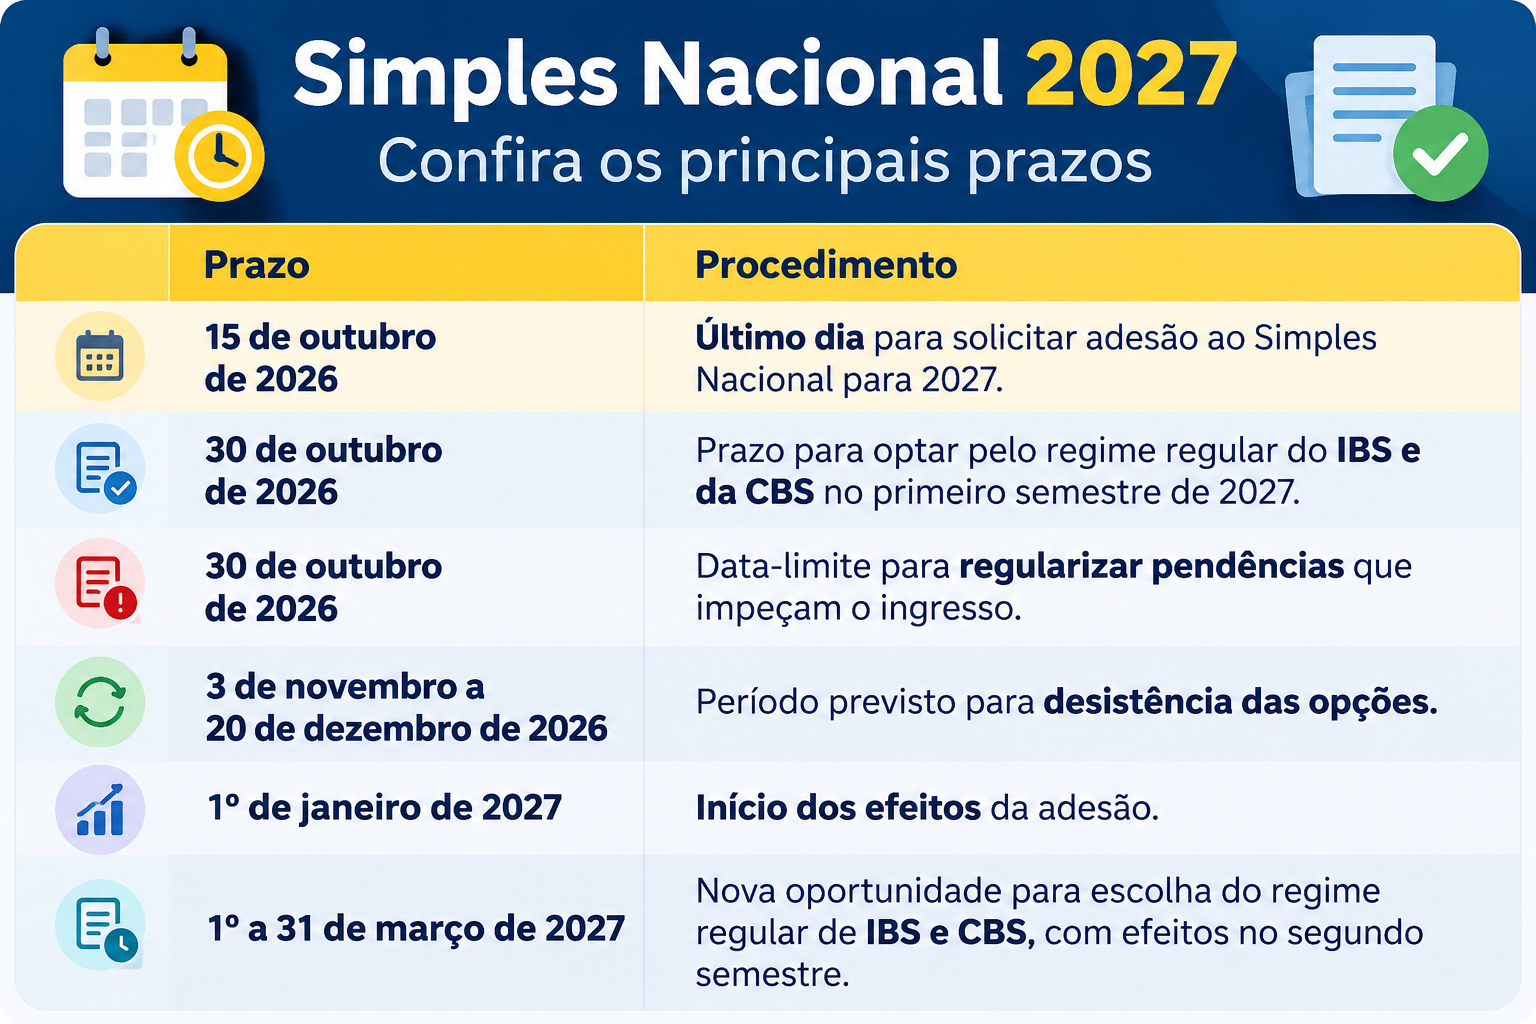
A antecipação busca proporcionar maior previsibilidade às empresas durante a transição para o novo sistema tributário.
IBS e CBS: qual regime pode ser mais vantajoso?
A escolha entre manter o IBS e a CBS dentro do Simples Nacional ou recolher esses tributos pelo regime regular dependerá das características de cada negócio.
Empresas que vendem diretamente ao consumidor final podem apresentar necessidades diferentes daquelas que atuam principalmente no mercado empresarial.
Entre os fatores que devem ser avaliados estão o perfil dos clientes, a cadeia de fornecedores, o aproveitamento de créditos tributários, a formação de preços e os impactos sobre o fluxo de caixa.
A orientação é realizar simulações antes de formalizar a escolha, considerando não apenas a carga tributária, mas também os efeitos financeiros e comerciais.
Caso a empresa não escolha o recolhimento regular, os tributos permanecerão na sistemática do Simples Nacional durante o primeiro semestre de 2027.
Empresas abertas no fim de 2026 terão regras específicas
Os negócios constituídos entre 1º de outubro e 31 de dezembro de 2026 terão tratamento diferenciado.
Nesses casos, a opção pelo Simples Nacional realizada durante a inscrição do CNPJ poderá produzir efeitos tanto para o período restante de 2026 quanto para o ano de 2027, desde que atendidos os requisitos legais.
A escolha pelo recolhimento regular do IBS e da CBS também poderá ser formalizada no momento da abertura da empresa, com efeitos a partir de janeiro de 2027.
O que muda para o MEI?
Para os microempreendedores individuais (MEIs), o calendário de opção pelo Sistema de Recolhimento em Valores Fixos Mensais dos Tributos abrangidos pelo Simples Nacional (Simei) permanece diferente.
A opção pelo Simei continua prevista para janeiro, até o último dia útil do mês.
Dessa forma, os microempreendedores individuais devem observar as regras específicas da categoria, sem confundir os procedimentos do Simei com o novo calendário de adesão ao Simples Nacional.
Nota Fiscal de Serviço eletrônica terá novo prazo
Outra alteração anunciada pelo Comitê Gestor envolve a obrigatoriedade de emissão da Nota Fiscal de Serviço eletrônica (NFS-e) pelo emissor nacional para empresas optantes pelo Simples Nacional.
A implementação foi adiada de 1º de setembro para 1º de novembro de 2026, permitindo mais tempo para adaptações tecnológicas e operacionais.
Empresas prestadoras de serviços devem aproveitar o período para testar a emissão de documentos fiscais, verificar a integração com sistemas de gestão e revisar procedimentos internos.
A medida também busca facilitar a adaptação dos municípios à padronização nacional da nota fiscal de serviços.
Declaração de informações fiscais também terá mudanças
A reforma tributária prevê alterações na prestação de informações socioeconômicas e fiscais das empresas.
A Declaração de Informações Socioeconômicas e Fiscais (Defis) deixará de ser apresentada separadamente, com a incorporação das informações ao Programa Gerador do Documento de Arrecadação do Simples Nacional – Declaratório (PGDAS-D).
A entrega anual dessas informações está prevista para ocorrer entre janeiro e março, conforme as novas regras.
Planejamento tributário será essencial para 2027
Com a proximidade do encerramento do prazo de adesão, especialistas em contabilidade recomendam que os empresários antecipem decisões relacionadas ao enquadramento tributário.
A transição para o novo modelo exigirá atenção não apenas ao pagamento de impostos, mas também à emissão de notas fiscais, aos sistemas de gestão e ao planejamento financeiro.
Para micro e pequenas empresas do Distrito Federal e de todo o país, compreender as mudanças será fundamental para evitar irregularidades e avaliar oportunidades de redução de custos dentro da legislação.
O prazo de adesão ao Simples Nacional termina nesta quinta-feira (15), enquanto a escolha pelo recolhimento regular do IBS e da CBS poderá ser realizada até 30 de outubro.
Os empresários podem consultar orientações e procedimentos no Portal do Simples Nacional.